モゲチェック塩澤崇(モゲ澤)は何を言い、何を外し、どうずらしたか
CONTENTS
モゲチェックの塩澤崇氏、通称「モゲ澤」。住宅ローンの専門家として、利上げのたびにテレビや新聞に呼ばれる人物である。
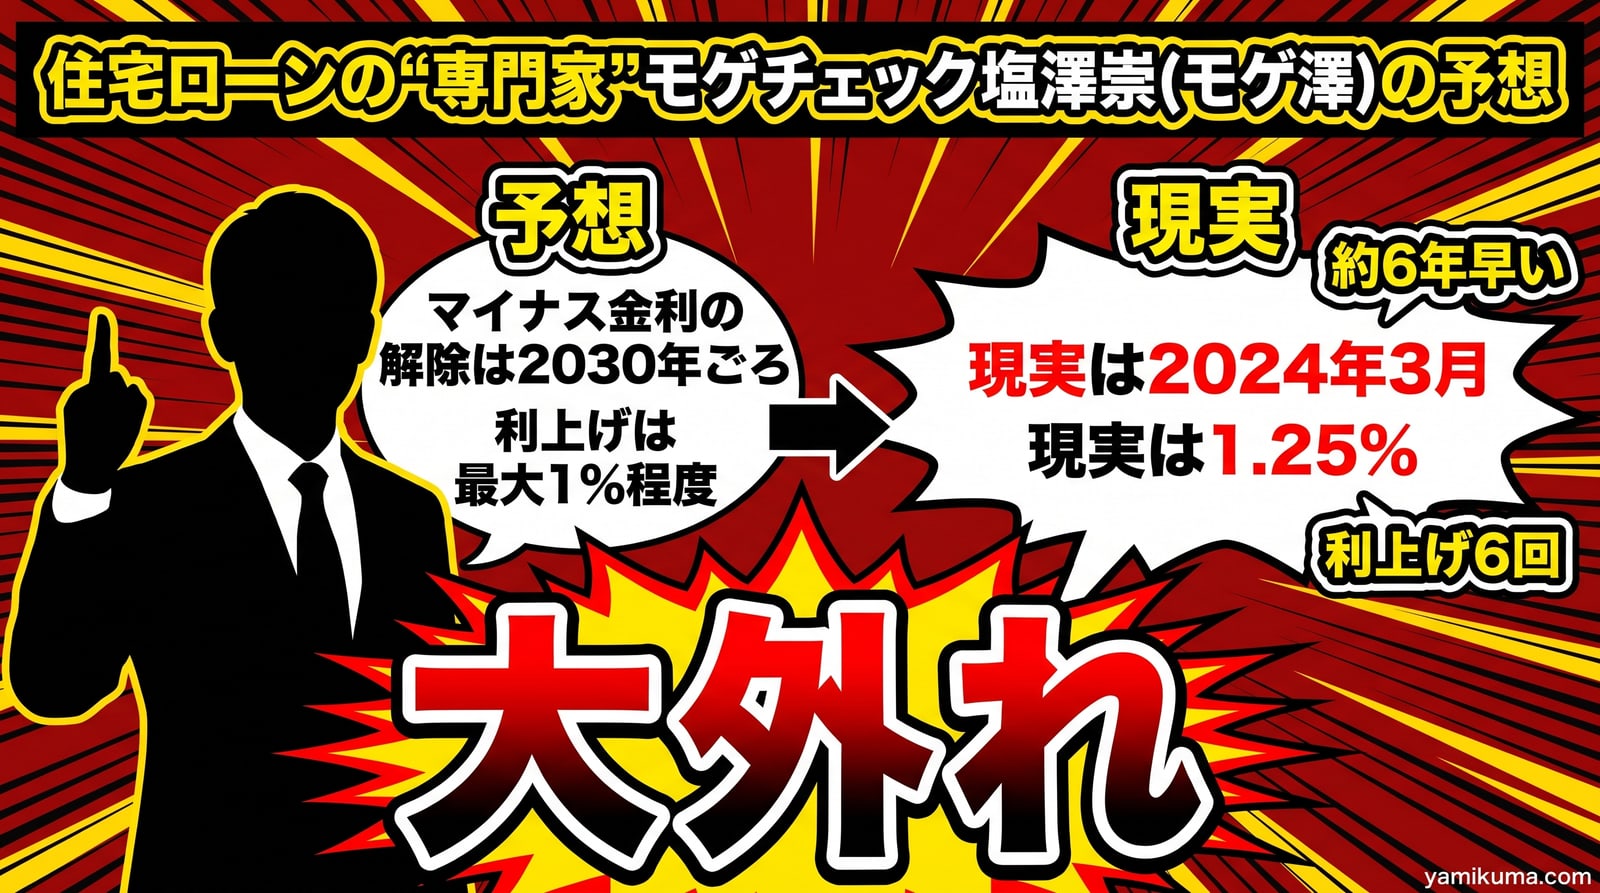
- 言ったこと: 「マイナス金利の解除は2030年ごろ」。変動が固定に並ぶには7回の利上げが必要で、そこまで日本経済は過熱していない。利上げは「最大1%程度」
- 起きたこと: 解除は2024年3月。利上げはすでに6回。政策金利は1.25%、短期プライムレートは1.475%から2.625%になった
- ずらしたこと: 金利の上限を「最大1%」「1〜1.5%」「1.5〜2.0%」と現実の後から引き上げ、外した解除時期は「予想通り」と言い直した。結論だけは一度も変わらず「変動が有利」
- 変わらないこと: メディアは何も検証せず、いまも同じ人物を呼び続けている
言ったこと:「マイナス金利の解除は2030年ごろ」
塩澤氏は、住宅ローン比較サービス「モゲチェック」を運営するMFSの取締役CMOである。住宅ローンアナリストを名乗り、自らを「モゲ澤」と呼んで、YouTube・X・noteで発信している。
本人のnoteによれば、黒田総裁時代の2022年ごろからYouTubeで「マイナス金利解除も2030年ごろを想定」と発信していた。根拠は、バブル世代が退職する2030年までは労働需給が締まりにくく、賃金が上がらず、低金利が続くという見立てである。
2023年12月3日のnoteでも、こう書いている。
私は以前から「マイナス金利の解除は2030年」と考えています。
同じ文章で「2025年までのマイナス金利解除は考えにくい」とも述べ、自らの立場を「超ハト派」と呼んだ(エコノミストとの対談を記事にしたもので、収録は公開より前である)。
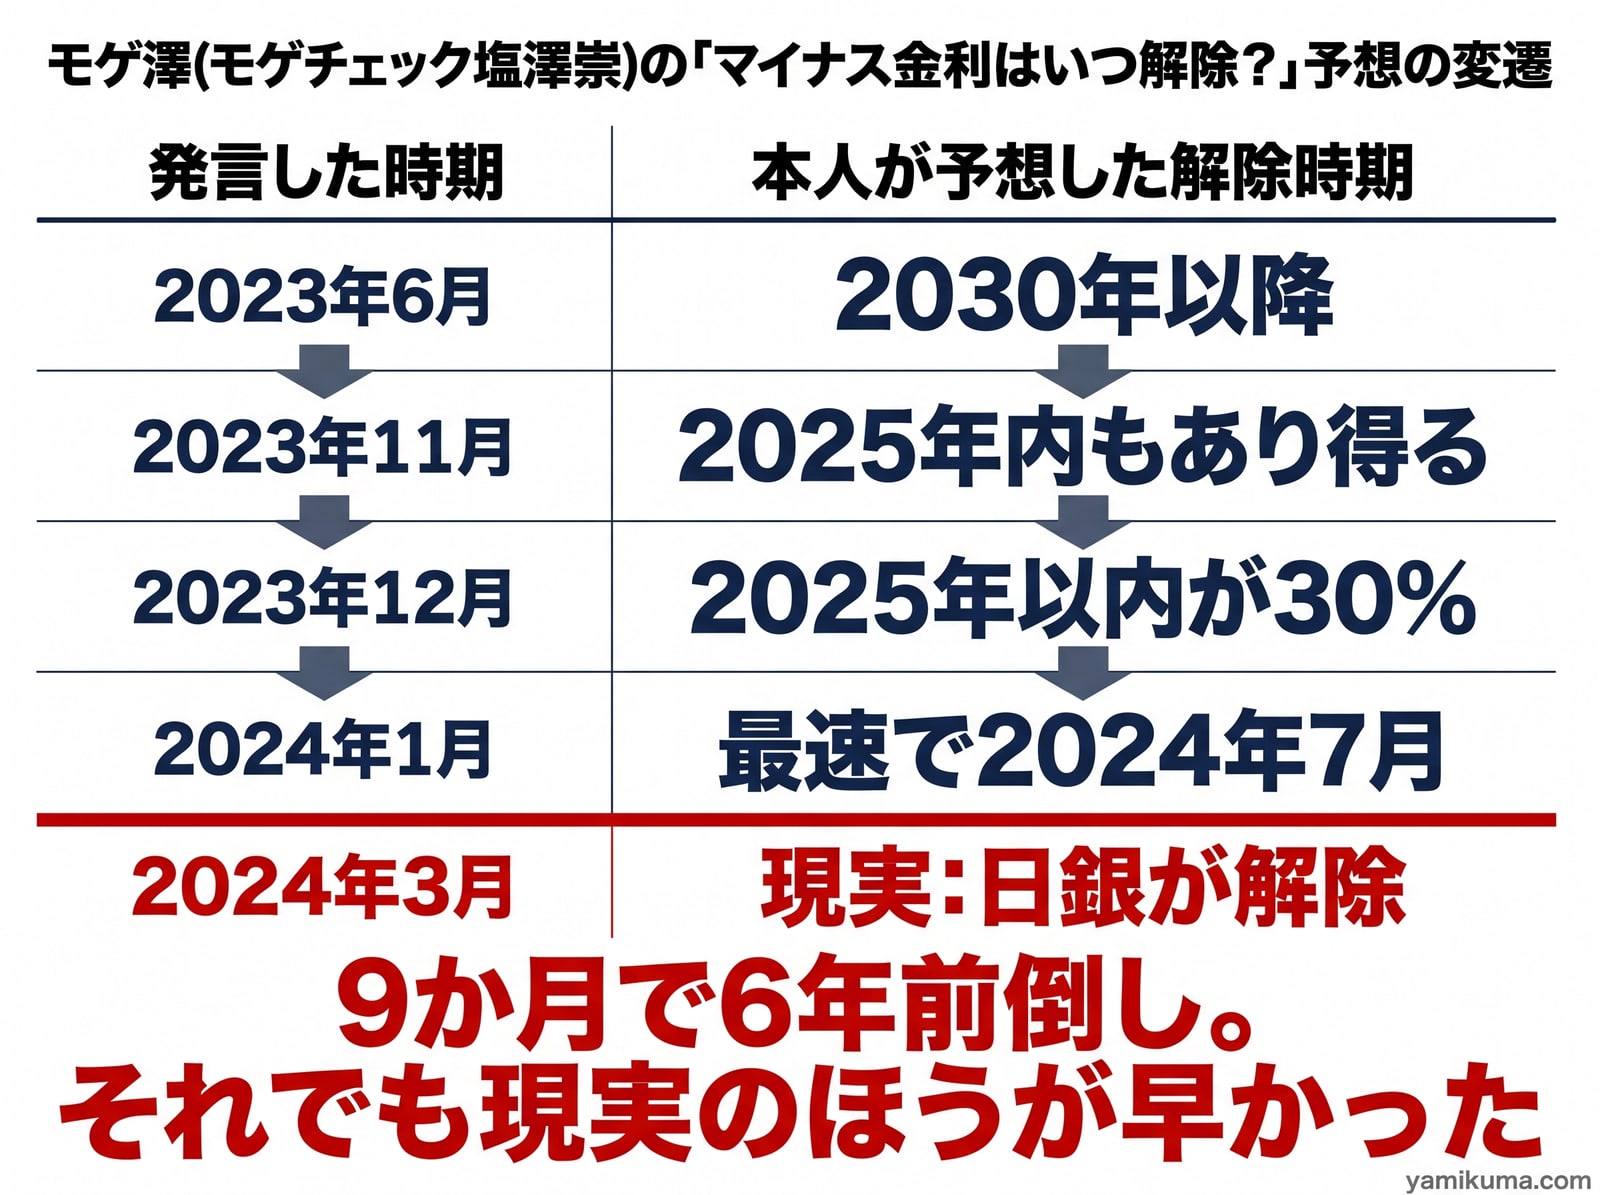
本人のnoteと、そこに貼られた本人の動画の画面をたどると、見通しは数か月でこう動いている。
| 時期 | 解除時期の見通し |
|---|---|
| 2023年6月23日 | noteの題が「金融緩和解除は2030年以降」 |
| 2023年9月13日 | 「すぐ解除されるかと言うと、まだ先」。時期は後日示すとした |
| 2023年11月12日 | 「2024年内の利上げは難しいだろう」。従来から予想している2030年の解除が早まり「2025年内の解除も一定程度あり得る」 |
| 2023年12月21日 | 2025年以内に早まる可能性が「30%くらい」 |
| 2024年1月30日(情報は12月末時点) | 最速の2024年7月解除が30%、2025年までの解除が50% |
| 解除前の動画(日付の記載なし) | 24年4月30%、24年7月50%、24年度90% |
| 2024年3月19日 | 日銀がマイナス金利を解除 |
4か月のあいだに、2030年が2025年になり、2024年7月になり、4月になった。それでも現実のほうが早かった。
起きたこと:利上げ6回、短プラは1.475%から2.625%へ
解除の後に何が起きたか。変動金利の土台は、各銀行の短期プライムレート(短プラ)である。短プラは日銀の政策金利に連動する。まず政策金利の動きである。
| 時期 | 日銀の決定 | 政策金利 |
|---|---|---|
| 2024年3月19日 | マイナス金利を解除(17年ぶりの利上げ) | 0〜0.1% |
| 2024年7月31日 | 追加利上げ | 0.25% |
| 2025年1月 | 追加利上げ | 0.5% |
| 2025年12月 | 追加利上げ | 0.75% |
| 2026年6月16日 | 追加利上げ(1995年以来31年ぶりの水準) | 1.0% |
| 2026年9月18日 | 追加利上げ | 1.25% |
| 2026年10月30日 | 据え置き(1.5%への引き上げ案は否決) | 1.25% |
これを受けて、短プラは次のように上がった(三菱UFJ銀行の改定日。他のメガバンクもほぼ同じ時期に同じ水準へ改定している)。
| 改定日 | 短期プライムレート |
|---|---|
| 〜2024年8月(15年あまり据え置き) | 1.475% |
| 2024年9月2日 | 1.625% |
| 2025年3月3日 | 1.875% |
| 2026年2月2日 | 2.125% |
| 2026年8月3日 | 2.375% |
| 2026年11月2日 | 2.625% |
上げ幅は合計1.15ポイント。既存の借り手の金利は「短プラ−優遇幅」で決まるから、0.4%で借りた人の適用金利は、遅れを伴いながら1.55%へ向かう。
5000万円・35年で単純に比べると、金利0.4%の毎月返済は約12.8万円、1.55%では約15.4万円になる。差は月2.7万円、年32万円ほどである。多くの銀行には返済額の見直しを5年ごとにとどめるルールがあるから、明日から返済額が増えるわけではない。ただしその間も利息は新しい金利で計算され、元本の減りが遅くなる。請求が後ろに回るだけである。
ずらしたこと①:金利の上限は、現実の後から上がっていく
解除時期を外したこと自体は、責めても仕方がない。当時、日銀の利上げがここまで続くと言い切れた人は少ない。見るべきは、その後である。金利の上限についての見立ては、こう変わってきた。
| 時期 | 媒体 | 利上げの見通し | その時点の政策金利 |
|---|---|---|---|
| 2023年9月 | note | 変動が固定と並ぶには7回の利上げが必要。そこまで「日本経済は過熱していない」 | −0.1% |
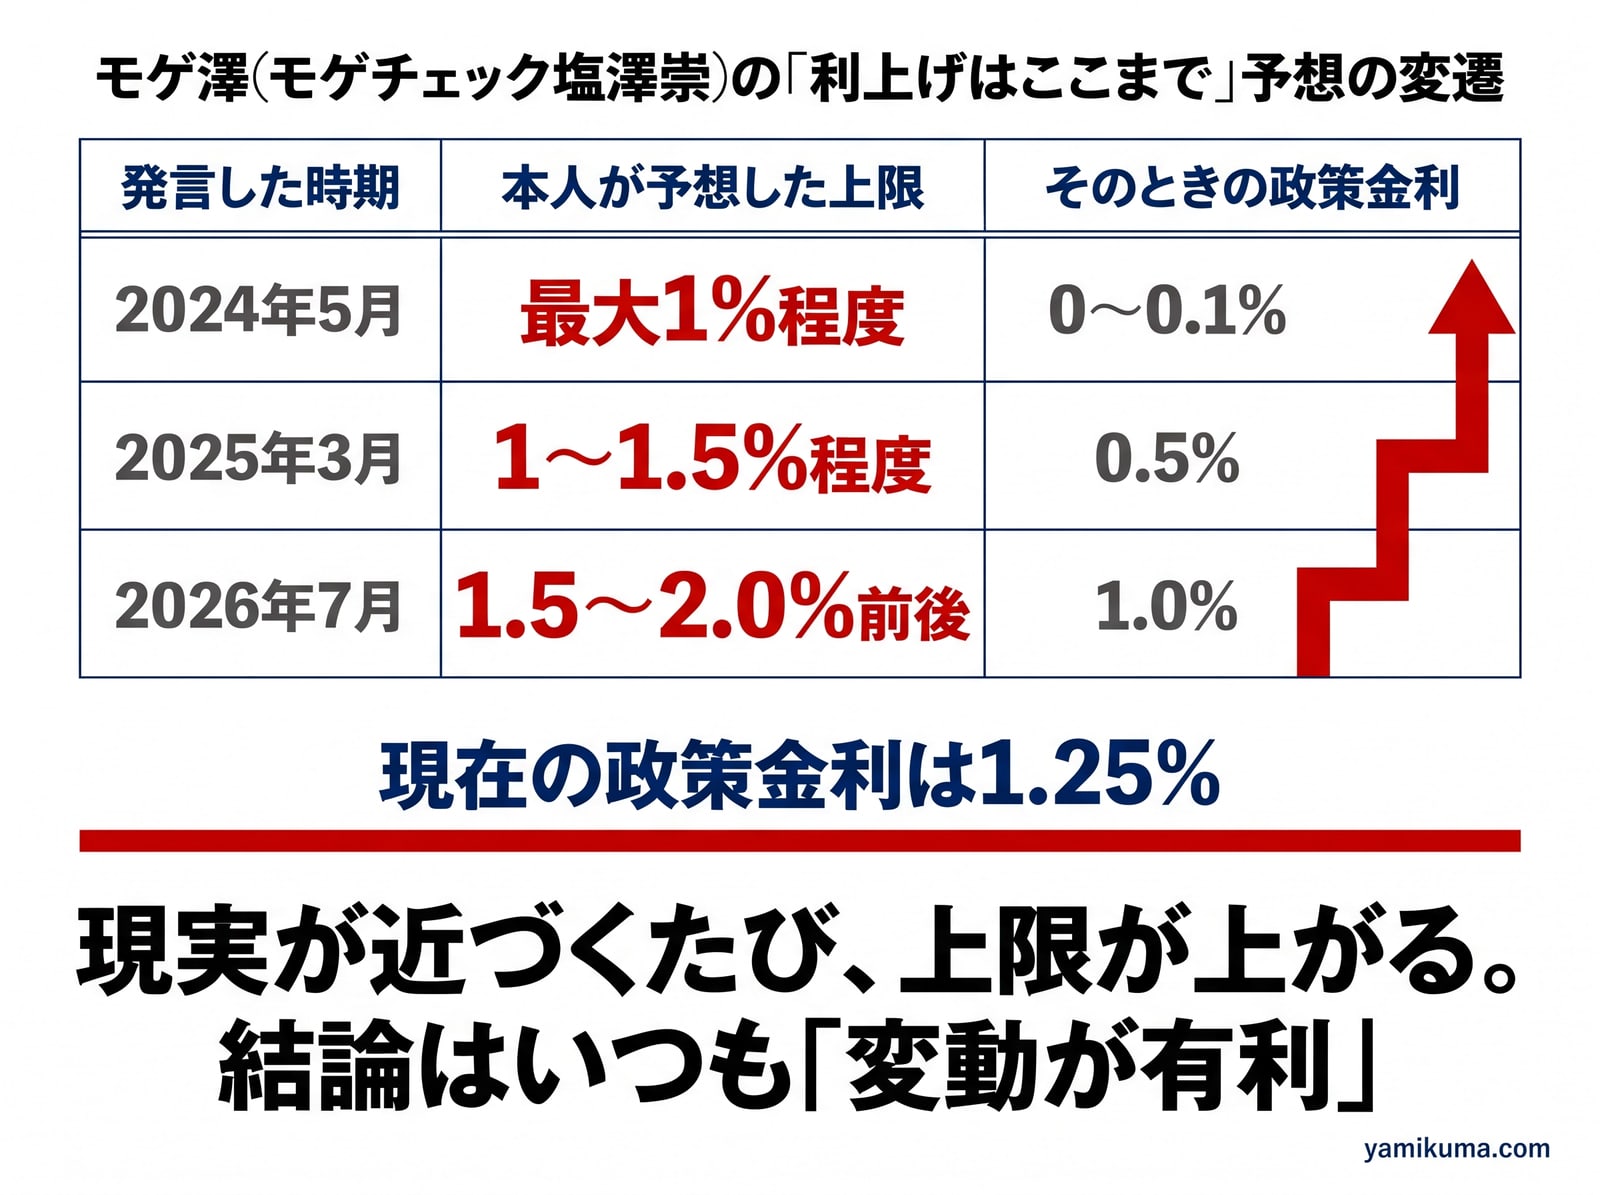
| 2024年5月 | 著書(プレジデントオンラインが7月に抜粋) | 「最大1%程度の利上げの可能性」 | 0〜0.1% |
| 2024年8月 | note | 「1%程度までは利上げの可能性」、一時的に2%でも耐えられる家計を | 0.25% |
| 2025年3月 | note | 「政策金利1~1.5%程度まで上昇する可能性」 | 0.5% |
| 2026年6月 | 現代ビジネス | ターミナルレートは「1.5〜2%程度」が市場の多数意見 | 0.75% |
| 2026年7月 | マネーポストWEB | 「2027年度末までに1.5〜2.0%前後」 | 1.0% |
天井の予想は、現実の政策金利が近づくたびに、その少し上へ引き上げられている。「最大1%程度」と書いた著書の題名は『金利が上がっても、住宅ローンは「変動」で借りなさい』だった。その1%には2年で到達し、すでに通り過ぎた。
2023年9月のnoteは、もっと分かりやすい。変動金利が固定金利と並ぶには7回の利上げが必要で、短期金利を−0.1%から1.5%にしなければならないほど日本経済は過熱していない、変動と固定がひっくり返ることは「相当考えづらい」と書いた。日銀の利上げは、この2年半で6回を数える。政策金利は1.25%。あり得ない例として挙げた1.5%まで、あと1回である。その1.5%を、いまは本人が主な見通しとして語っている。
これは予想ではない。現実の追認である。政策金利が0.75%のときに「上限は1.5〜2%」と言い、1.0%になれば「2027年度末までに1.5〜2.0%」と言う。常に現在地の少し先を指していれば、大きく外れることはない。その代わり、聞いた側には何の役にも立たない。35年の借金を決める人が知りたいのは、半年先の金利ではないからだ。
しかも、修正のたびに結論は同じだった。解除は2030年でも、2024年でも、上限が1%でも2%でも、答えは「変動が有利」。前提が変わっても結論が変わらない話は、予想ではなく立場である。
その結論にようやく留保がついたのは、2026年6月の寄稿だった。
思考停止で変動を選ぶフェーズはもう終わったと考えた方がいいでしょう。
「変動一択」と断言できる状況ではなくなった、とも書いている。ただし同じ記事で、金利の総支払額では今も変動が有利だという見方は維持している。
ずらしたこと②:外れた予想を「予想通り」と言い直す
予想が外れた直後、塩澤氏のもとには謝罪を求める声が集まった。2024年3月25日のnoteの題は『「モゲ澤、謝罪しろ!」に対して思うこと』である。そこでの答えははっきりしている。
誰かに謝罪するということ自体にそもそも違和感を感じています。
理由として、自分の発信は金銭を受け取って行う助言ではないこと、謝罪が萎縮の文化を根付かせかねないことを挙げた。伝え方については「反省」と書いている。
謝罪の有無は、実はどうでもいい。頭を下げられても、借り手の金利は0.01%も下がらない。見過ごせないのは、その後の語り方である。2024年8月19日のnoteには、こうある。
修正見通しをお伝えしてその予想通りに日銀が利上げを行っている以上、一方的な批判については違和感を覚えてしまうのも事実です。
「予想通り」。このnoteに添えられた図には、23年秋に修正した内容として「2024年もしくは2025年のマイナス金利解除」と書かれている。解除直後の2024年3月25日のnoteでも、去年秋に「2025年ないし2024年の解除予想」へ段階的に修正した、と説明している。
修正があったこと自体は事実である。2023年12月21日のnoteでは、見立てを修正する必要が出てきたとして「皆さんには申し訳ありません・・・」とも書いている。
問題は、その中身である。2023年秋の「修正」とは、2030年という主な見通しを維持したまま、「2025年内の解除も一定程度あり得る」と付け足したものだった。本人が証拠として貼った当時の動画の画面にも「メインシナリオ:2030年」「2025年程度になる可能性もゼロではない」とある。11月のnoteは「2024年内の利上げは難しいだろう」と明記していた。12月でも、2025年以内の解除は30%。裏返せば、7割は2026年以降と見ていたことになる。
「可能性もゼロではない」と言い添えることと、「2024年もしくは2025年に解除される」と予想することは、同じではない。2024年の解除が90%という数字が出てくるのは、年が明けて解除が目前に迫ってからである。それを後から「23年秋に、2024年もしくは2025年の解除へ修正した」とまとめ、「その予想通りに日銀が利上げを行っている」と言う。直前に追いついた見通しを、半年前から持っていたかのように語り直している。
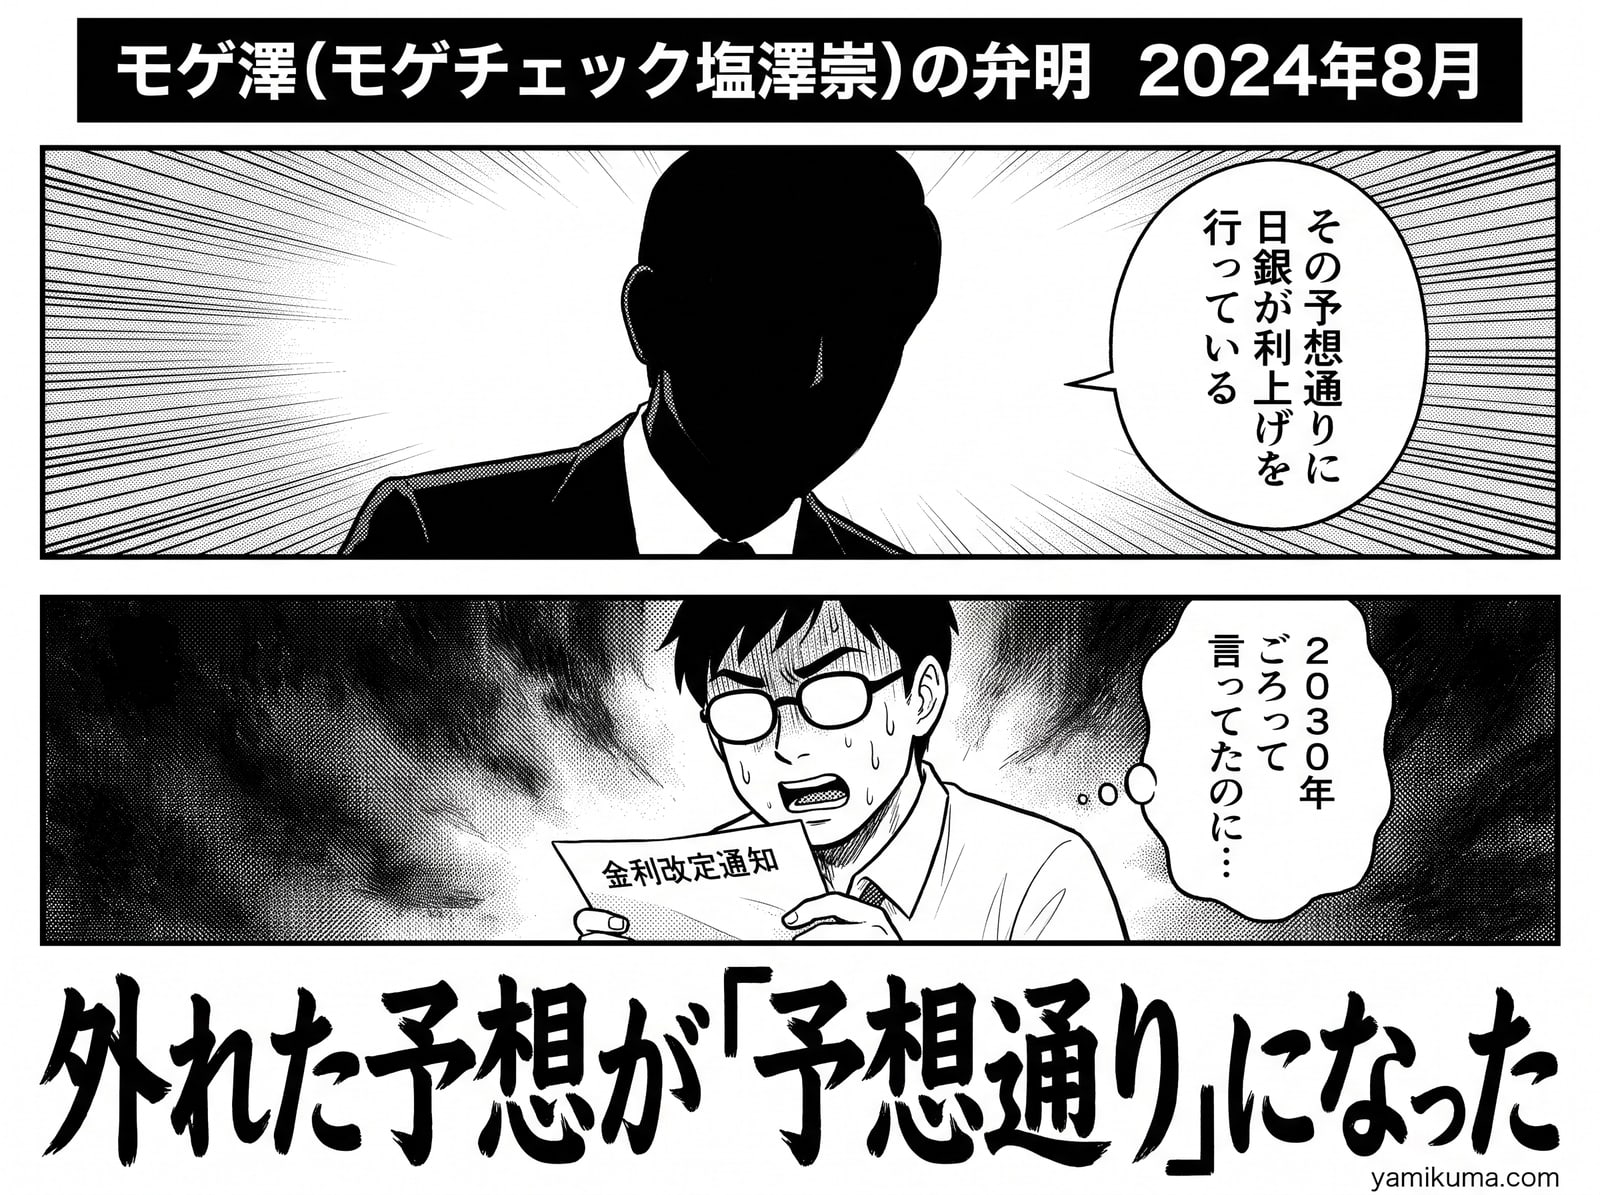
外れたものは外れたと書けば済む話だった。そうせずに、外れた予想を「修正前の予想」として切り離し、修正後の自分だけを残す。同じnoteでは、住宅ローンの判断も投資と同じく自己責任だと念を押している。当たれば自分の見通し、外れれば借り手の自己責任。この構えを取る限り、発信者は決して負けない。負けるのは、聞いた側だけである。
予想を外す人は害が小さい。外したと分かれば、次から聞かなければよい。害が大きいのは、少しずつ言うことをずらし、いつの間にか当てていた側に立っている人である。聞き手は外れたことに気づけず、次の見通しもまた信じてしまう。
もうひとつ、事実を補っておく。氏は住宅ローン比較サービスの取締役である。ローンが新たに組まれ、借り換えられることが事業になる会社の役員が、借りることに前向きな見通しを語る。違法でも不正でもないが、中立の解説ではない。営業である。
変わらないこと:検証しないメディアの稚拙さ
もっと責められるべきは、起用する側である。
「2030年ごろ」が外れた後も、氏は新聞、経済誌、週刊誌系のウェブ媒体に「住宅ローンの専門家」として登場し続けている。東京新聞、プレジデントオンライン、現代ビジネス、マネーポストWEB。利上げのたびに同じ顔が呼ばれ、同じ調子で次の見通しを語る。
その記事のどれかひとつでも、冒頭で「この人物は解除を2030年ごろと見ていた」と断っただろうか。「著書で最大1%程度とした政策金利は、すでに1.25%である」と書いただろうか。株価の予想を外し続けたストラテジストは、いずれ呼ばれなくなる。住宅ローンの世界では、外した実績が次の出演の妨げにならない。
理由は怠慢に尽きる。電話一本で答えてくれる。話が分かりやすい。読者が安心する結論を出してくれる。だから「とりあえずこの人」になる。過去の発言を調べるには本人のnoteを読めば足り、手間は30分もかからない。その30分を惜しんで、事業上の利害を持つ会社の役員を、中立の解説者の席に座らせ続けている。
専門家という肩書きは、本人が名乗るだけでは通用しない。メディアが貸して初めて通用する。貸した相手の実績を確かめず、外れても貸し続けるのなら、それは報道ではなく、場所貸しである。
金利リテラシーの低さを嘆く記事を、同じ媒体が載せている。読者が学ぶ材料は、その媒体が選んだ解説者の言葉しかない。教える側が検証をやめておいて、教わる側の理解不足を嘆くのは、筋が通らない。
借り手が持ち帰るべきこと
2022年に変動で借りた人が、すべて損をしたわけではない。この4年の大半、固定より低い金利で元本を減らせたのは事実である。問題は、当時1%台だった全期間固定の金利に、変動の適用金利がすでに追いついたこと、そして利上げがまだ終わっていないことだ。10月の会合では1.5%への引き上げ案が出て、否決されている。
残る教訓は三つある。
- 金利の予想は当たらない。専門家の予想も当たらない。予想が当たることを前提にした借入額は、設計として間違っている
- 見通しを聞くときは、その人が何で収入を得ているかと、3年前に何と言っていたかを先に確かめる。メディアはやってくれない
- 変動か固定かより、借りる額のほうが効く。金利が2%上がっても返済と生活が回る額にとどめる
変動金利とは、金利上昇のリスクを借り手が引き受ける代わりに、足元の金利を安くしてもらう契約である。リスクを引き受けた覚えがないまま安さだけを受け取っていた人に、いま請求が届いている。